

第五章 房地产评估
知识点二十一、新建房地产评估的成本法操作步骤
新建房地产价值
=土地取得费用+开发成本+管理费用+投资利息+销售税费+正常利润 (5-20)
(一)土地取得费用
1.土地的取得途径有:征收、拆迁改造和购买等
2.按照土地的取得途径不同,分别测算土地的取的费用
3.土地取得费包含土地取得的手续费及税金
(二)开发成本
开发成本主要由五个方面构成:
1.勘察设计和前期工程费
2.基础设施费
3.房屋建筑安装工程费
4.公共配套设施建设费
5.开发过程中的税费及其他间接费用。
(三)开发利润
(四)管理费用
(五)投资利息
土地取得费用和开发成本计算利息
(六)销售税费
第五章 房地产评估
知识点二十二、旧建筑物评估的成本法操作步骤
建筑物价值=重置成本-年贬值额×已使用年限 (5-21)
1.重置成本
应该是更新重置成本,应当包含利息、利润和税费
2.贬值额
(1)引起贬值产生的因素
① 物理化学因素
② 社会经济因素
(2)贬值额的计算方法
计算贬值额的方法有很多种,如直线折旧法、余额递减法、偿还基金法、年数合计法、成新折扣法等。常用的方法是直线折旧法和成新折扣法
① 直线折旧法
提示:这些方法的原理和第二章成本法中的实体性贬值的计算方法原理基本一样,不再重述。或者参照167页建筑物年贬值额类似。
2007年公布的《资产评估准则-不动产》中规定:注册资产评估师应当全面考虑可能引起不动产贬值的主要因素,合理估算各种贬值。建筑物的贬值包括实体性贬值、功能性贬值和经济性贬值。确定建筑物的实体性贬值时,应当综合考虑建筑物已使用年限、经济寿命年限和土地使用权剩余年限的影响。
确定住宅用途建筑物实体性贬值时,应当考虑土地使用权自动续期的影响。当土地使用权自动续期时,应当根据建筑物的经济寿命年限确定其贬值额。(我的补充:也就是说,否则按照经济寿命年限和土地使用权剩余年限孰短来确定)
② 成新折扣法
建筑物价值=重置成本×成新率 (5-23)
第五章 房地产评估
知识点二十三、假设开发法基本思路
如房地产价值的形成:
假设开发法又称剩余法、倒算法或预期开发法。该方法是将被估房地产开发后的预期价值,扣除正常投入费用、正常税金及合理利润后,依据该剩余值测算被估房地产价值的方法(该数值事实上是取得这块土地所能够支付的最高价格)。
该方法主要用于待开发土地的价值
第五章 房地产评估
知识点二十四、假设开发法适用范围
1.待开发土地的估价。
2.将生地开发成熟地的土地估价。
3.待拆迁改造的再开发地产的估价。这时的建筑费还包含拆迁费用
第五章 房地产评估
知识点二十五、假设开发法计算公式
1. 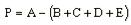 (5-24)
式中:
P——表示土地价值;
A——表示开发完成后的房地产价值(可以以售价或者租金等形式表示);
B——表示整个开发项目的开发成本;
C——表示投资利息;
D——表示开发商合理利润;
E——表示正常税费。
2.现实估价中剩余法的一个较具体的计算公式为:
地价=预期楼价值-建筑费-专业费用-销售费用-利息-税费-利润 (5-25)
第五章 房地产评估
知识点二十六、假设开发法操作步骤
(一)调查房地产的基本情况
(二)确定被估房地产的最佳开发利用方式
(三)预测房地产售价
1.对于出售的房产——市场法
采用市场比较法确定开发完成后的房地产总价
2.对于出租的房地产,如写字楼等——收益法
(1)先用市场法,确定所开发房地产出租的净收益
(2)其次用收益法将所有的净收益折现得到房地产的总价
注意:这里的方法实质上就是教材的公式5-4
(四)估算各项成本费用
1.估算开发建筑成本费用-建筑费
2.估算专业费用
指测量、设计等专业技术费用,该费用通常可以按建筑费的一定比例计算,即:
专业费用=建筑费 × i ( i为一定的百分率)
3.确定开建设工期,估算预付资本利息。
(1)利息的计算采用复利,而不用单利
(2)预付地价款的利息
已经全部预付的地价款×【(1+利率)开发建设期-1】
(3)建筑开发费和专业费的利息
① 分清期初一次性投入、均匀投入、分段均匀投入。
② 期初一次性投入:全期计息
③ 均匀投入:计息期为开发期的一半
④ 分段均匀投入(例如:第一年投入30%,第二年投入70%):计息期为各段时间一半附加剩余占用期间
⑤ 建设竣工以后的空置及销售期内应该按照全额全期计算利息
4.估算税金
一般按照房地产总价的一定比例计算
5.估算开发完成后的房地产租售费用(即销售费用)
一般按照房地产总价的一定比例计算
(五)确定开发商的合理利润
投资回报利润率的计算基数一般为地价、建筑费和专业费三项
(六)估算待估对象价值

重要提醒!!内容中联系方式并非本站联系方式,报名咨询的学员请与下面最新联系方式联系我们咨询报名-以免损失!
>>长期招聘兼职招生代理人员,项目合作,团报优惠咨询,有意者请联系我们 >>咨询:13312524700(可加微信)。
学历提升报名:◆咨询电话:0871-65385921、13312528471 赖老师、钱老师 ◆微信报名:177 8786 5775
在线课程培训:◆初级会计、中级会计、经济师、教师资格、二级建造师、一级建造师,网课试听:ke.xuekaocn.cn
技能证书报名:◆心理咨询师、健康管理师、保育员、家庭教育指导师等更多> ◆咨询电话:133 1252 4700(微信)
各地分校: 大理分校 丽江分校 迪庆分校 怒江分校 红河分校 临沧分校 玉溪分校 文山分校 保山分校 德宏分校 昭通分校 普洱分校 版纳分校 【各地学员请加老师微信咨询报名,电话(微信):133-1252-4700】; 【2027年云南省成人高考>>立即报名】